个体户也是我国税法规定的纳税主体,负有纳税的义务。但是很多个体户并不清楚我国税法对纳税的规定,那么为了让大家能够详细了解个体户怎么申报,申报时间等问题,下面由小编给大家介绍相关内容,希望对大家有所帮助。
个体工商户、企事业单位承包承租经营者、个人独资企业投资者和合伙企业合伙人在中国境内取得“个体工商户的生产、经营所得”或“对企事业单位的承包经营、承租经营所得”的需要申报个人所得税生产经营所得。
(1)1年所得12万元以上的纳税人,在纳税年度终了后3个月内向主管税务机关办理纳税申报。
(2)个体工商户和个人独资、合伙企业投资者取得的生产、经营所得应纳的税款,分月预缴的,纳税人在每月终了后15日内办理纳税申报;分季预缴的,纳税人在每个季度终了后7日内办理纳税申报。纳税年度终了后,纳税人在3个月内进行汇算清缴。
(3)纳税人年终一次性取得对企事业单位的承包经营、承租经营所得的,自取得所得之日起30日内办理纳税申报;在1个纳税年度内分次取得承包经营、承租经营所得的,在每次取得所得后的次月15日内申报预缴,纳税年度终了后3个月内汇算清缴。
(4)从中国境外取得所得的纳税人,在纳税年度终了后30日内向中国境内主管税务机关办理纳税申报。
(5)除上述情况外,纳税人取得其他各项所得须自行申报纳税的,在取得所得的次月15日内向主管税务机关办理纳税申报。
(1)分为查账征收和核定征收两种申报方式。
(2)查账征收:查账征收是由纳税人根据会计账簿记录,先自己进行计算交纳,过后经税务部门查账核对,若有不符时,可多退少补。也称为“查账计征”或“自报查账”。这样的征收方式主要是对已建立会计账册,会计记录完整的企业采用。
(3)核定征收:核定征收税款是由于纳税人的会计账簿不健全,资料残缺难以查账,或者其他原因难以准确确定纳税人应纳税额时,由税务机关采用合理的方法依法核定纳税人应纳税款的一种征收方式,简称核定征收。
如果不知道自己税收征收形式,可以打电话问专管员。2023年起,个体户以查账征收较多。
查账征收:
应纳税所得额 = 收入总额 - 成本、费用及税金-各项扣除
应纳税额 = 应纳税所得额 × 适用税率 - 速算扣除数
核定应税率征收:
应纳税所得额=收入总额×应税所得率(适用一般个独、个体户、合伙企业)
=成本费用支出额/(1-应税所得率)(适用香港代表处)
应纳税额 = 应纳税所得额 × 适用税率 - 速算扣除数
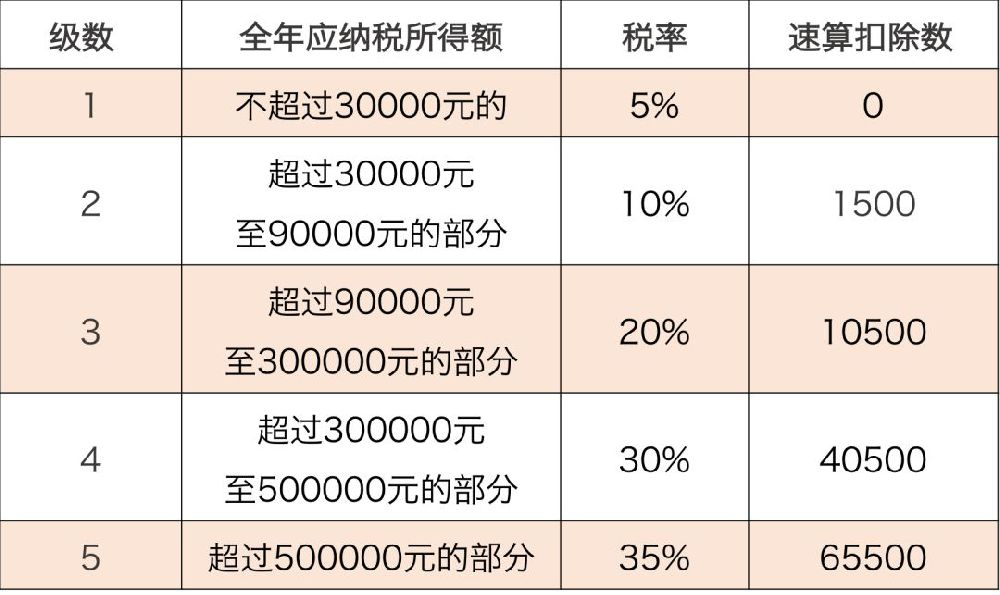
个体生产经营所得税率表
(1)去税务局带上你已经开出去的票和税务登记证副本、公章去税务局填表申报就好了。
(2)相比较到税务部门网点进行报税,网上报税的方式成本更低,可以减少办税服务厅内的工作人员,减轻征收的工作压力,并且网上申报纳税也更加便捷,个体户无须再到税务部门排队浪费时间。
个体户若想要通过网上报税是有前提条件的,我们必须要先办理网上报税的手续,然后才能通过税务部门的官方网站自行申报纳税,个体工商户需要与税务机关,以及纳税专户开户银行签订三方协议,签订协议后税务部门才会分配给纳税人网上报税的登录账户及密码,这样我们才可以登录到税务部门的官方网站进行报税。